
― なぜ“投資の失敗”なのに、借りた側だけが責任を負うのか? ―
コンテンツ#1でももお伝えしている通り、融資とは「貸金業者による投資」です。
投資にはリスクがあり、成功もあれば失敗もあります。
株で損をしたら?
FXで飛んだら?
誰が責任を取るか?
——もちろん「投資をした本人」ですよね。
これは誰でも知っている当たり前の理屈です。
なぜ“借金だけ”借り手が責任を負う空気になるのか?
融資も投資と同じです。
貸金業者はあなたを審査し、「この人に貸せば利息で利益が出る」と判断したうえでお金を出しています。
つまり、貸した瞬間にすでに貸金業者は“投資をした側の責任”を負っているのです。
では、借りた人は返済できなくなった時、なぜ自己破産や債務整理など“法的責任”を負う流れになるのでしょうか?
実はここに、多くの人が気づいていない“罠”があります。
法的整理は「責任」ではなく“ただの選択肢”
多くの人が勘違いしているのはこれです。
返済能力のない人を法律の力によって、借金の免除及び減額をしてもらう。
返済できなかったことに対する責任・義務が法的措置である。
間違いです。
結論から言います。
自己破産・債務整理・個人再生は「義務ではなく権利」なのです。
法治国家の日本では借金を返せなくなった人を罰する法律は存在しません。
だからお金が返せなくなっても捕まった人なんで誰もいないんですよ。
理由は簡単。
✔ 融資が“投資”である以上、返ってこないリスクは貸す側の自己責任だから
これで、融資が投資であることの辻褄が合ったんではないでしょうか?
ただし、
返済に困った人の「再出発を助ける制度」として
- 自己破産
- 個人再生
- 任意整理
などの“法的な整理方法”があるだけです。
つまり、
金額に関わらず、法的措置はやってもいいし、やらなくてもいい。
法的整理は「責任」ではなく、ただの“選択肢”。
たまに「借金の金額が多いから自己破産」「借金の金額が少ないから債務整理」という人がいます。
僕からすれば、“言っている意味がまるでわかりません”
融資は投資なのに、なぜ借金の金額で法的措置の種類が変わるのでしょうか?
むしろ、多額の融資をした側に大きな責任が貸し手側にあるのではないでしょうか?
自己破産のデメリット
確かに自己破産をすれば、裁判所から「免責(返済義務の免除)」が出て借金は消えます。
しかしその代わり、生活上の制約は大きくなります。
- クレジットカードが使えなくなる
- 99万円以上の現金は持てない
- 車や持ち家は基本手放す
- 官報に名前と住所が載る
などがあります。

ここまでは多くの人が知っていることですが…
現代の最大のデメリットは「破産者マップ」への掲載
2019年、誰かが官報の情報をネットにまとめ、
- 名前
- 住所
- 破産情報
を地図にマッピングした「破産者マップ」が登場しました。

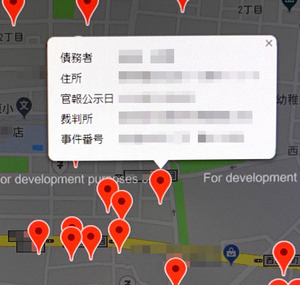
これは**完全に個人情報の“丸裸状態”**です。
いったん削除されており、サイトはありませんが、また新しいサイトが立ち上がる“イタチごっこ”になっています。
消えては生まれ、消えては生まれの状態です。
さらに恐ろしいのは……
消すために“高額な削除費用”を請求されること
破産者マップは
「削除してあげるよ(有料)」というビジネスモデルで成り立っています。
つまり、
✔ 借金で苦しむ人の個人情報が、ネットビジネスのエサにされている
これが現代の自己破産の最大のリスクなのです。
債務整理のデメリット
任意整理(債務整理)は、
- 裁判所を通さず
- 弁護士が債権者と交渉し
- 利息カットや分割条件を調整する
というもの。
聞こえはいいですが、実態はこうです。
✔ 元金は返す必要がある
✔ 弁護士費用が重くのしかかる
✔ 相手が交渉に応じる保証はない
✔ そもそも法律上の制度ではなく“ただの交渉”にすぎない
つまり、
大きなメリットと思われている“利息カット”も、最終的には負担感が残り、人生の立て直しが遅れます。
利息はカットできたとしても、弁護士費用がかかれば金銭面では何も変わってないのがお分かりだと思います。
債務整理は何ら経済的合理性は全くないのです。
法的措置の本質
ここまで読むとわかると思います。
「融資=投資」なのに、なぜ借りた側だけが責任を負う前提になっているのか?
答えはシンプルです。
法的措置は、債務者のためではなく“弁護士の食い扶持”である
弁護士の方がこれを見ていたら、言い方が悪くなり申し訳ないです。
しかし、実際のところ法的措置を取る必要が全くないものを、弁護士が介入する必要がないのです。
なのに弁護士が介入するとなれば、それは食えない弁護士を食わすための「美味しい案件」にすぎません。
もちろん、法的措置は人生を助けるための側面もあります。
しかし、制度そのものが
- 弁護士の報酬
- 手続きの仕組み
- 法律業界のビジネス構造
によって成り立っていることは事実です。
だからこそ、
「借金=法的措置しなきゃいけない」という刷り込みに惑わされなくていい。
そういうことなのです。
もちろん、弁護士に頼んだ方が有利になるケースはたくさんあります。
しかし、弁護士に頼まなくても解決できるものに、弁護士費用を払ってまで解決してもらう必要はないと思っています。
自己破産や債務整理、個人再生は“義務ではなく権利”です。
ーーしてもしなくてもどっちでも良いんです。ーー
【比較】法的措置 vs 返済ストップ
| 状況 | お金が残る? | 個人情報は? | 立て直し速度 |
|---|---|---|---|
| 法的措置をする | 残らない | 官報掲載・ネット拡散リスク | 遅い |
| 返済を止める | 毎月の支払いが浮く | 公開されない | 早い |
さらに重要なポイントはこれ。
法的措置をしなければ「お金を持っていても罪にはならない」
破産直前にお金などの資産を隠すと“詐欺破産”で逮捕されます。
しかし——
法的措置をしていなければ、お金を持っていること自体は合法
この差はとても大きいです。
法的措置を取ればお金は残りません。
しかし、返済をやめれば、返済分の金額が毎月浮きます。
お金のある状態とない状態では、どちらの方が人生の立て直しが早いでしょうか?
金額は一切関係ない
- 1万円の借金
- 10億円の借金
中身は同じです。
大きさに心理的な差があるだけです。
借金の大小で、やるべきことは変わらない。
借金の本質は「投資の失敗」以上でも以下でもない
- 融資は貸し手の投資
- 投資の失敗は貸し手の自己責任
- 借金の返済不能は“犯罪ではない”
- 法的整理は“義務ではなく選択肢”
- 金額は関係ない
- 返済を止めた瞬間から、人生の立て直しが始まる
借金の本質は「あなたの価値」とは無関係です。
罪悪感も、責任論も、社会の刷り込みに過ぎません。
あなたの人生は、今日から立て直せます。
1万円の借金だろうが10億の借金だろうが金額は関係ありません。
「借金の金額が大きいから自己破産しよう」なんて人がいますが、基本的に借金の大小は関係なく、中身は同じです。
金額の大きい小さいの定義もありません。
よく自己破産する人が、お金を他人の口座に移して破産する人がいますが、お金を隠して破産をすれば、資産隠しで破産詐欺罪となり、初犯でも実刑になります。
しかし法的措置をしていなければ、お金を残していても詐欺にはなりません。
これらを考えれば、自己破産、債務整理、個人再生等の法的措置の選択肢は無くなるのではないでしょうか?


✔ 自己破産=借金の責任を取り、免除してもらう
✔ 債務整理=利息をカットし返済していく
✔ 個人再生=利息元金を大幅に減額してもらう